
MILANO – Ore 14:40. I prezzi al consumo negli Stati Uniti sono saliti del 6,8% annuo a novembre: dato in linea con le aspettative degli analisti, ma che nulla toglie al fatto che sia il maggior aumento dal 1982 e una spinta ulteriore dopo il +6,2% di ottobre. La variazione mensile è stata invece dello 0,8%. Anche l’inflazione core, quella depurata delle componenti volatili, è cresciuta dal 4,6 al 4,9% di novembre.
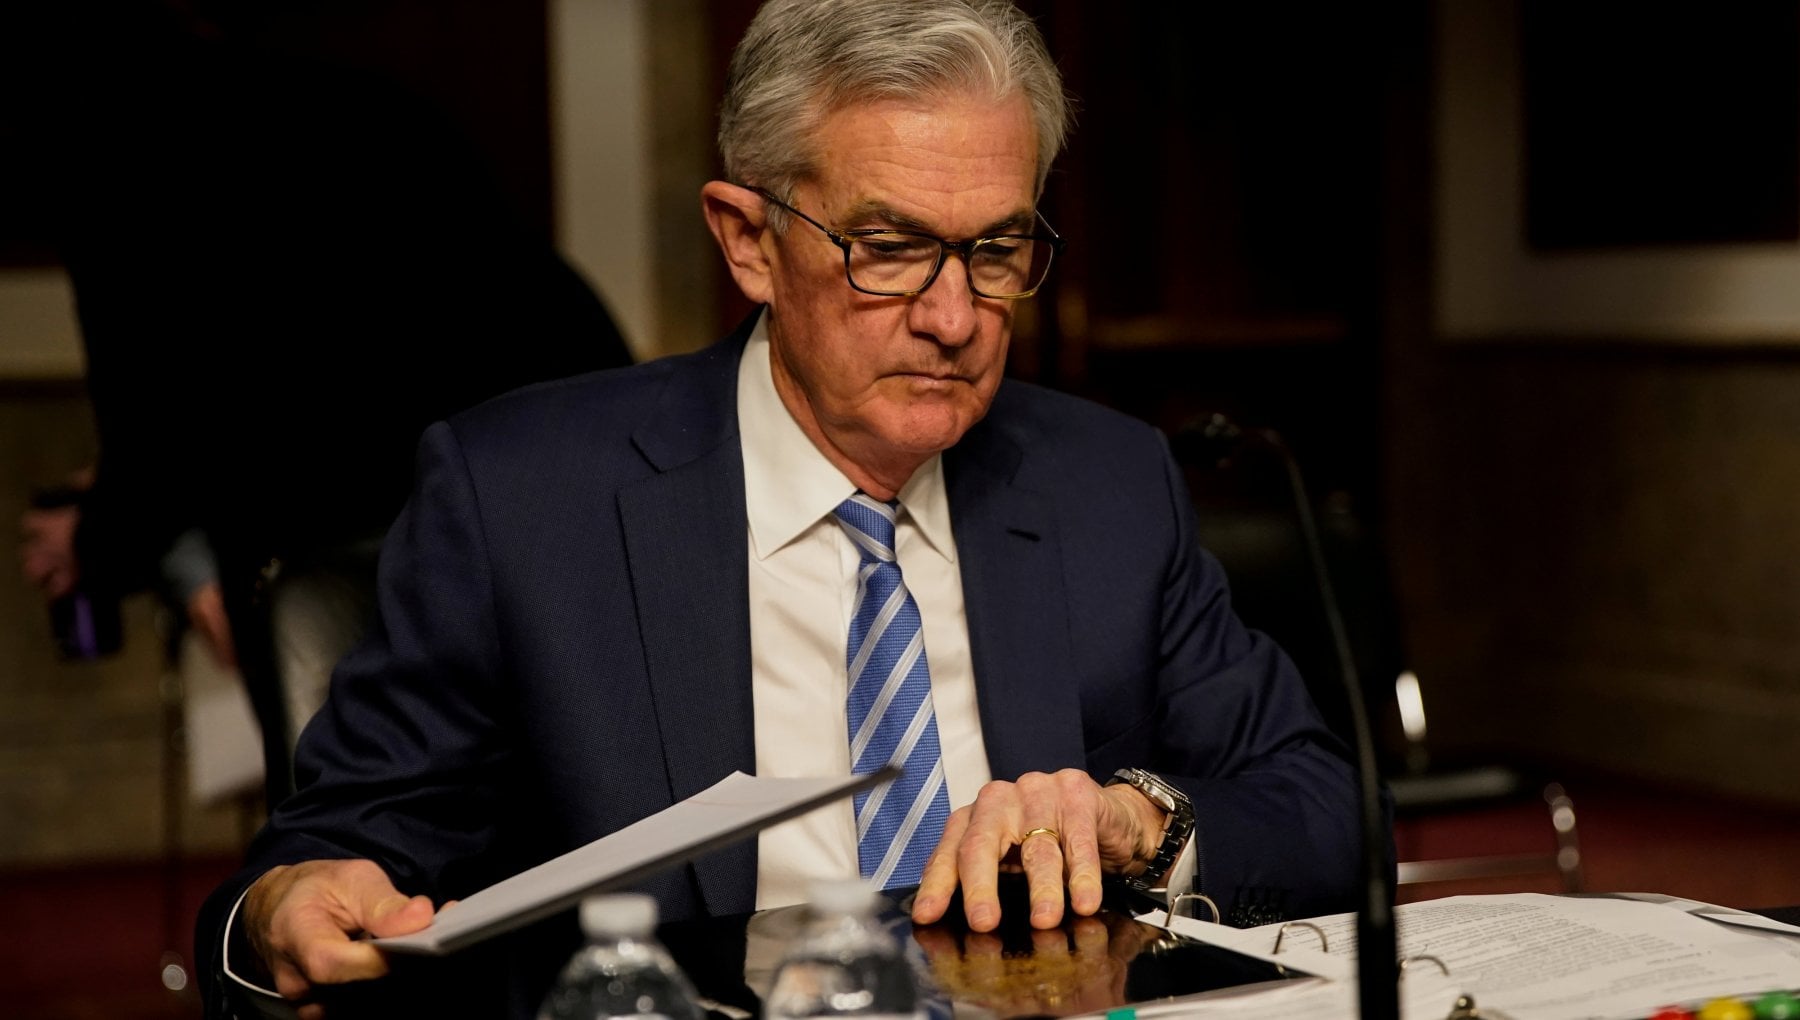
La corsa dei prezzi è la prima preoccupazione per la Federal Reserve, che si trova di fronte a un andamento dell’economia assai vigoroso e a un mercato del lavoro in recupero (seppure ancor parziale, rispetto al pre-Covid), ma potrebbe accelerare la stretta sugli stimoli monetari per evitare un surriscaldamento dell’inflazione che – come ha ammesso recentemente lo stesso governatore Powell – ormai è più che “temporaneo”. Ma il tema dei prezzi è ben presente anche alla Casa Bianca, dove l’amministrazione Biden è alle prese con un argomento assai spinoso in quanto a popolarità perché incide direttamente sui soldi in tasca alla popolazione. Non a caso, come nota il Financial Times, alla vigilia della lettura sull’inflazione il presidente Usa aveva messo inusualmente le mani avanti rimarcando che le rilevazioni sull’energia di novembre “non riflettono la realtà di oggigiorno e l’attesa decrescita dei prezzi nelle settimane e nei mesi a venire, così come nel mercato delle auto”.
Prima dei dati ufficiali, gli analisti di Unicredit (che hanno centrato le previsioni) stimavano che prezzi al consumo arriveranno a un picco intorno al +7% con l’anno nuovo, che restino poi elevati nella prima metà del 2022 per poi allentare significativamente la pressione nella seconda metà del prossimo anno. L’aspettativa, in ogni caso, è che dopo oggi la Fed avrà ancora più ragioni per accelerare la stretta agli stimoli (il cosiddetto tapering) che potrebbe esser annunciata già il 15 dicembre: Powell potrebbe chiudere i rubinetti di 30 e non 15 miliardi al mese.
Per ora, i mercati sembrano reagire positivamente al dato in linea con le attese: i future su Wall Street accelerano. In Europa, Milano sale dello 0,25% mentre le altre restano guardinghe: Francoforte è invariata, Parigi scivola dello 0,06% e Londra dello 0,1%.
In Asia si guarda alle vicende di Evergrande e Kaisa, che sono ufficialmente stati dichiarati in “default” sul loro debito denominato in dollari. La Borsa di Hong Kong in negativo dell’1,07%, scivolando a 23.995,72 punti. Sullo sviluppatore immobiliare oberato da oltre 300 miliardi di dollari di debiti Fitch ha assegnato ieri un giudizio di “default limitato” a causa del mancato pagamento di coupon offshore per 82,5 milioni. La Banca centrale cinese ha preso ulteriori provvedimenti per limitare la forza dello yuan, fissando il cambio ufficiale più debole dal 2018 (secondo la serie Bloomberg) subito dopo aver innalzato le richieste di riserve in valuta straniera per i propri istituti. La Borsa di Tokyo ha chiuso l’ultimo seduta della settimana col segno meno, penalizzata dalla contrazione del listino tecnologico del Nasdaq, con gli investitori che attendono i dati dall’inflazione negli Stati Uniti. L’indice di riferimento Nikkei segna un ribasso dell’1% a quota 28.437.77, e una perdita di 287 punti.
Sul mercato dei cambi, l’euro resta sotto quota 1,13 dollari in avvio di giornata. La moneta unica passa di mano a 1,1297 contro 1,1287 dollari della chiusura di ieri. Euro/yen a 128,25 yen. Dollaro/yen a 113,51. Lo spread tra Btp decennali e omologhi Bund tedeschi apre in ribassoo a 133,6 punti. Il rendimento dei titoli italiani si attesta al di sotto della soglia dell’1%, e precisamente allo 0,993%.
Il petrolio gira in rialzo e il Wti al Nymex sale dello 0,96% a 71,62 dollari al barile; in settimana, sta guadagnando oltre il 7% e si avvia verso la migliore settimana da agosto dopo l’iniziale paura per Omicron.