
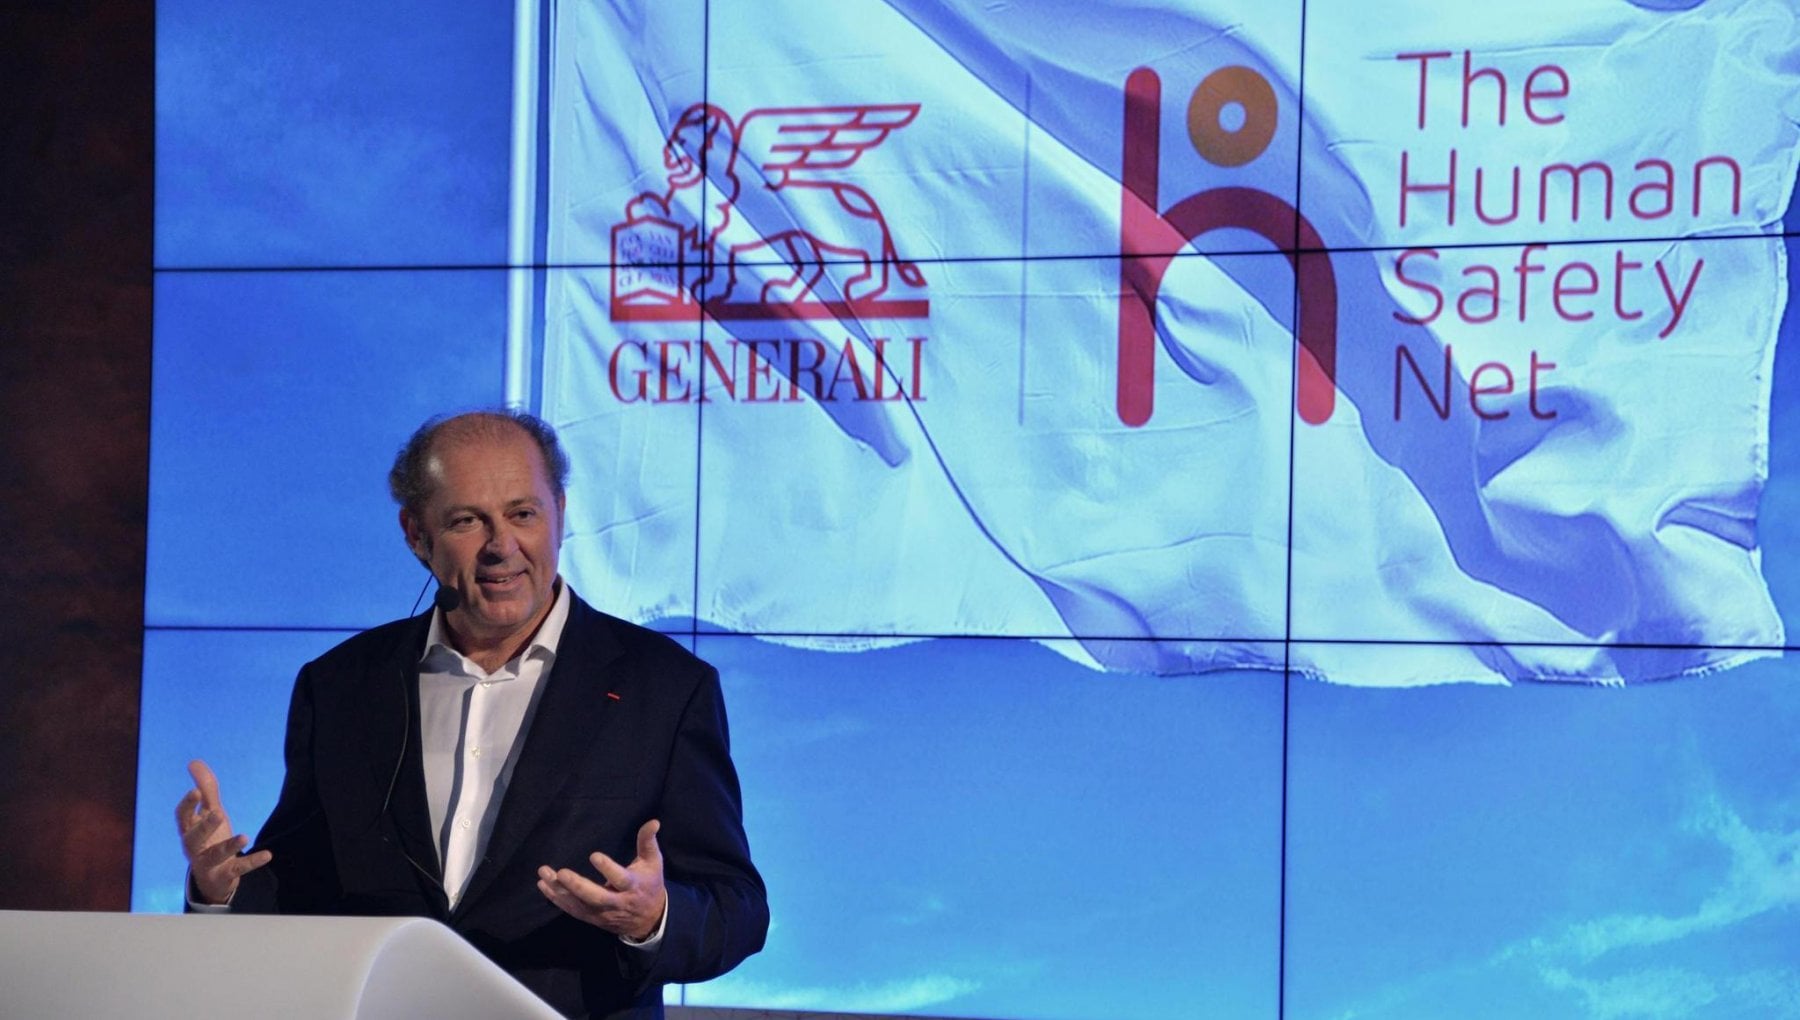
MILANO – All’indomani del consiglio di amministrazione che ha approvato a maggioranza il piano firmato dall’ad Philippe Donnet, le Generali presentano al mercato il documento strategico. Un passaggio che arriva nel pieno della contrapposizione tra azionisti e in attesa che il fronte Caltagirone-Del Vecchio lanci il suo piano alternativo, all’inizio del prossimo anno, in vista dell’assemblea di primavera nella quale si consumerà la battaglia finale per capire quale sarà il prossimo management del Leone.
“Non commento la riunione del consiglio di amministrazione di ieri. Il cda ha approvato il piano strategico che presentiamo oggi”, ha detto Donnet parlando in call con i giornalisti, rispondendo alla non unanimità dell’approvazione.
Ecco, dunque, i numeri del piano di Donnet. Con la nuova strategia triennale “Lifetime Partner 24: Driving Growth” al 2024 Generali punta a utili fino a 5 miliardi con un +6%/8% di range del tasso annuo composto di crescita dell’utile per azione. Prevede poi flussi di cassa netti disponibili a livello della capogruppo oltre 8,5 miliardi e 5,2/5,6 miliardi di dividendi cumulativi contro i 4,5 miliardi del piano 2019-2024. Tra le possibili remunerazioni degli azionisti si prevede che le risorse residue del piano Generali 2021, non spese per acquisizioni serviranno per un riacquisto di azioni proprie: è previsto un buyback pari a 500 milioni al termine di Generali 2021, il primo da 15 anni. Nella nota prima dell’apetura dei mercati si dice, poi, che sono previsti 1,1 miliardi di investimenti nella trasformazione digitale e tecnologica, in aumento del 60% rispetto a Generali 2021. Per l’M&A sono destinati 3 miliardi e sono attesi 100 milioni di ricavi da terze parti nell’asset management.
“L’impegno consolidato di Generali come Partner di Vita colloca i nostri clienti al centro di tutto ciò che facciamo. Con il nostro nuovo piano faremo un ulteriore salto di qualità e confermeremo Generali come un Gruppo innovativo focalizzato sui clienti e sull’utilizzo dei dati”, la dichiarazione affidata alla nota da Donnet. “Gli ambiziosi obiettivi e le iniziative che abbiamo annunciato oggi sono possibili grazie al successo dei nostri precedenti piani strategici. Oggi Generali ha una solida posizione finanziaria e patrimoniale, fonti di utile diversificate, una crescita costante e profittevole e una comprovata capacità di generare ritorni per gli azionisti ai vertici del settore. Siamo pronti a costruire i prossimi tre anni a partire da questi risultati – prosegue -. La nostra leadership nel settore assicurativo, le capacità nell’asset management che abbiamo sviluppato e consolidato internamente, la nostra rete di 165.000 agenti digitalizzati e il nostro impegno crescente nel dare un contributo positivo in ambito sociale e ambientale, dimostrano che Generali è nella posizione ideale per raggiungere una crescita sostenibile a beneficio di tutti gli stakeholder”.
Nel campo dell’innovazione nel nuovo piano c’è un Fondo di venture capital da 250 milioni per cogliere opportunità ad alto potenziale nell’insurtech.
Sulle acquisizioni, in conference call Donnet ha rimarcato che “non è la parte più importante del piano, anche perché questa non si può pianificare e se un piano è basato solo sull’m&a non è un piano”, rispondendo al fatto che il budget per la crescita esterna, tra 2,5 e 3 miliardi, fosse inferiore ai 4 miliardi del precedente piano. Il manager ha sottolineato che se verranno implementate altre operazioni come il run off di Generali Leben, il budget potrebbe comunque aumentare. La strategia? “E’ sempre la stessa: selezionare opportunità che creano valore per tutti gli stakeholders e gli azionisti, rafforzarci nel business assicurativo nei mercati in cui siamo già presenti, per esempio in Asia, come abbiamo fatto in Malesia, puntando su mercati selezionati. Per quanto riguarda l’asset management, dove vogliamo essere un leader globale, il target è più ampio e include soprattutto Gran Bretagna e Stati Uniti”.
Gli analisti di Kepler hanno confermato il buy sul titolo con target price a 21 euro. I target di crescita dell’utile per azione, cash e dividendi sono “più ambiziosi di quanto ci aspettassimo e vanno considerati in maniera decisamente positiva”. Per Kepler, anche l’annuncio inatteso del buy back da 500 milioni di euro è positivo, anche se non è stato ancora reso noto il timing dell’operazione. “Il nuovo piano punta alla crescita in numerose aree, specialmente nelle iniziative digitali”, aggiunge il broker. Focus sugli utili anche per Intermonte, superiori alle attese nell’arco di piano e “che potrebbero portare a un rialzo delle stime e di quelle di consensus mentre a livello di distribuzione di dividendi e buyback” le previsioni degli analisti sono nella parte alta del range indicato dalla società. Inferiori alle attese, invece, le indicazioni relativamente al contributo da operazioni straordinarie. “Nel complesso – sintetizza la sim che ha un rating neutrale con prezzo obiettivo a 19,20 euro – il piano non presenta delle novità rilevanti rispetto alle attese e mantiene un profilo di crescita operativo nel solco della continuità di gestione dell’attuale management”. Anche gli analisti di Jefferies sottolineano come molto positivi due elementi: l’annuncio a sorpresa del buy back e i target di crescita, definiti “notevoli”.