
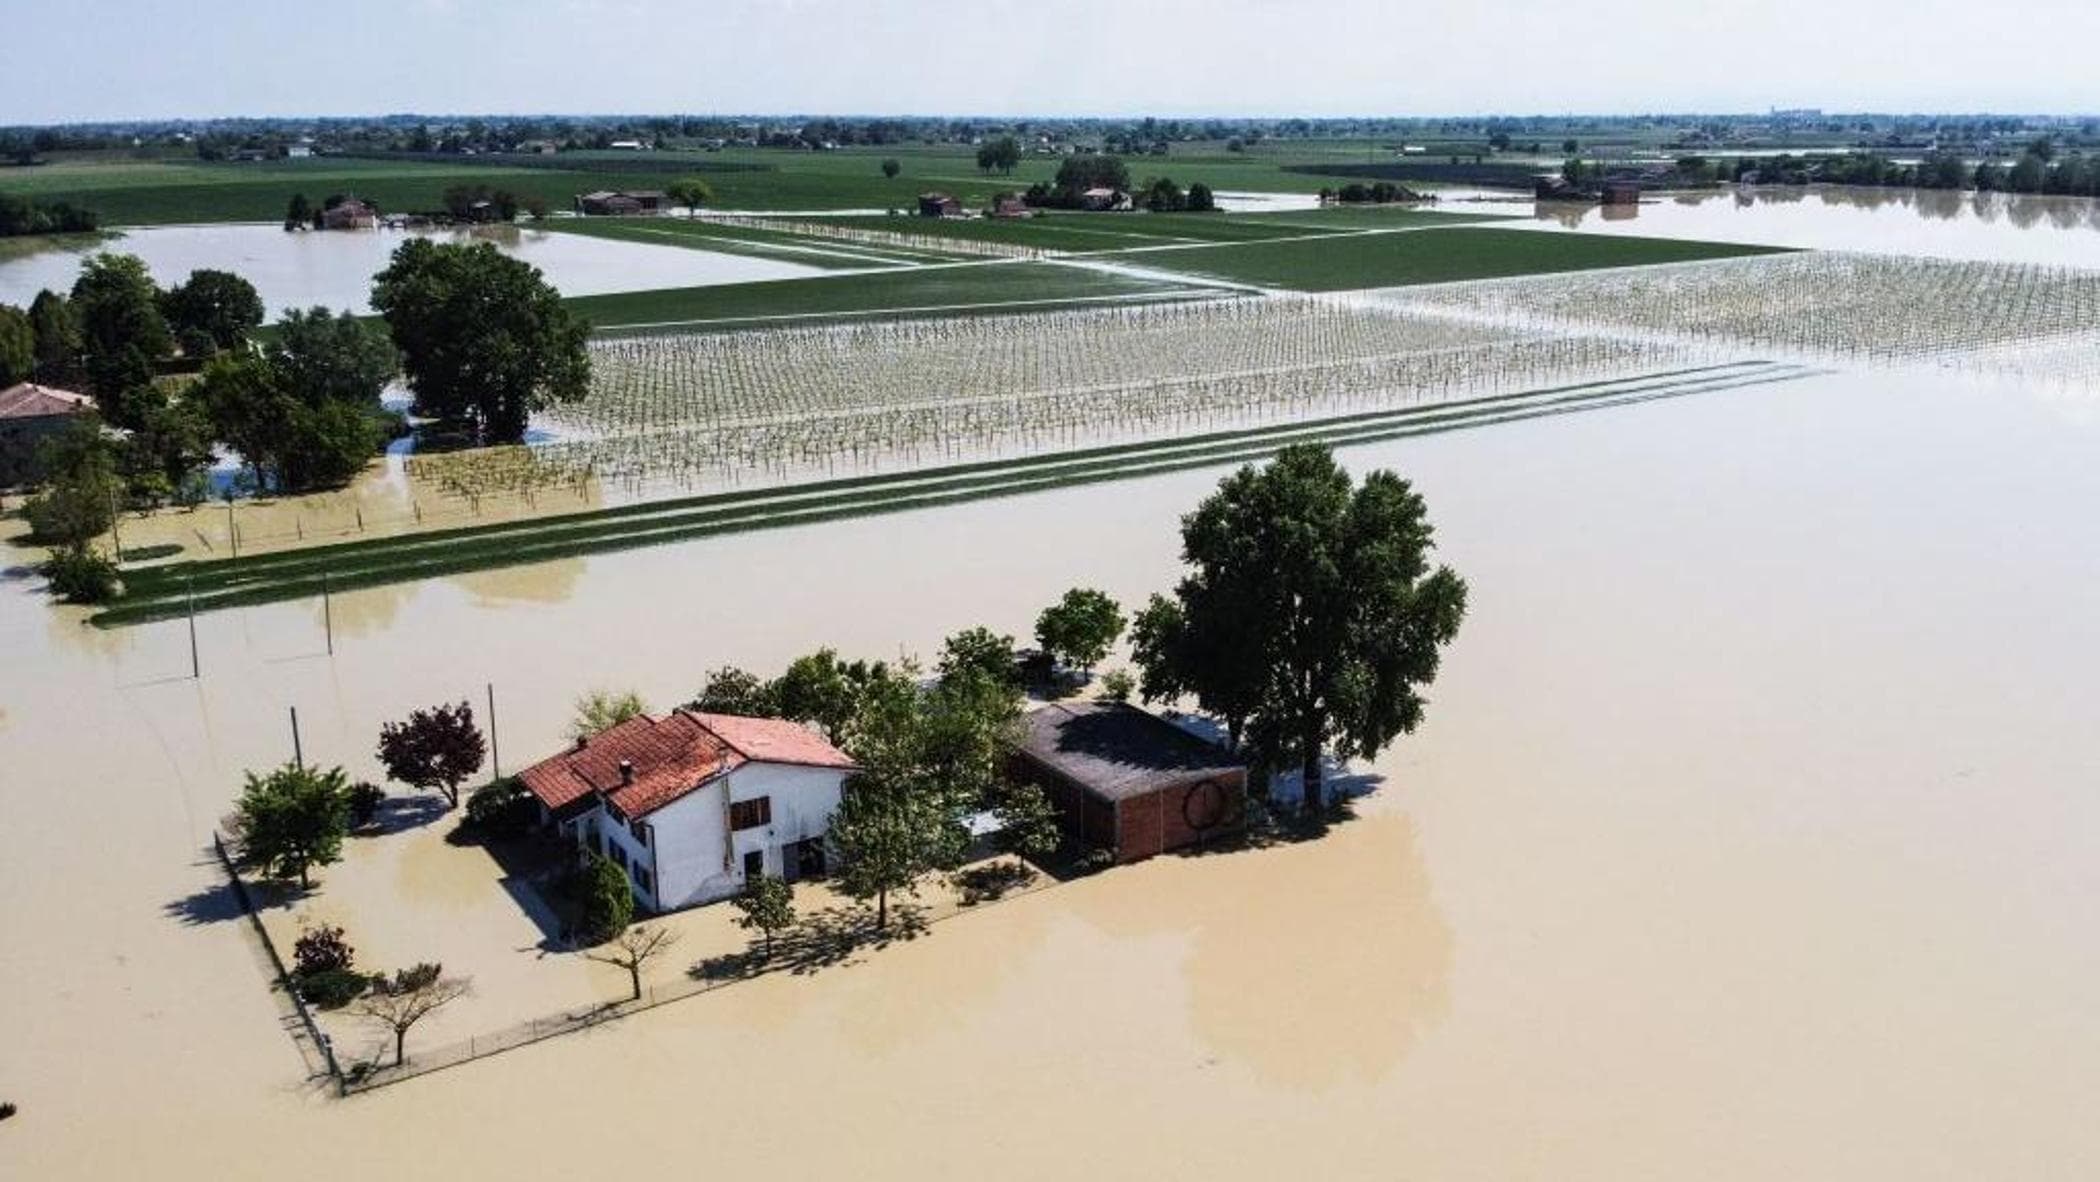
Il mutamento climatico ci espone a eventi atmosferici sempre più estremi che colpiscono con crescente frequenza il nostro Paese. Basti pensare che solo negli ultimi due anni l’Italia ha dovuto affrontare la frana di Ischia e le alluvioni che hanno colpito Marche, Emilia-Romagna e Toscana. Un problema che coinvolge anche le imprese attive sul territorio che, però, specie nel caso delle piccole e microaziende risultano ancora sotto-assicurate.
Secondo dati Ania (Associazione Nazionale fra le Imprese Assicuratrici), in Italia la quasi totalità delle microimprese fino a nove dipendenti non è assicurata, vale a dire che solo il 5,6% di queste aziende ha stipulato polizze di copertura per i terremoti, mentre la quota scende al 2% per le alluvioni. La copertura è limitata anche per le piccole imprese (da 10 a 49 dipendenti), considerato che solo il 22,8% risulta assicurato contro terremoti e il 19,7% contro le alluvioni. Mentre aumenta per quelle medie da 50-249 dipendenti (69,2% per i terremoti e 71,5% per le alluvioni) e per le grandi (88,8% e 84,9%).
La nuova Legge di Bilancio
Un’accelerazione è attesa dalla nuova Legge di Bilancio, in cui è stato introdotto l’obbligo di copertura dai danni causati da eventi come sismi, alluvioni, frane, inondazioni ed esondazioni per beni come terreni e fabbricati, impianti e macchinari, attrezzature industriali e commerciali. L’obbligo, che scatterà a fine 2024 e si applicherà a tutte le imprese italiane e a quelle estere con stabile organizzazione in Italia, avrà ripercussioni non solo sulle aziende, ma anche sulle compagnie assicurative, che dovranno adattarsi alla normativa rivedendo il proprio business model e sviluppando strategie per affrontare una nuova era di responsabilità e risk management.
A evidenziarlo è un’indagine condotta dal Cerved insieme alle società del gruppo Mbs Consulting e SpazioDati, che ha coinvolto oltre sei milioni di aziende italiane iscritte al registro delle imprese, fornendo una panoramica del potenziale impatto sul mercato assicurativo. L’analisi stima in oltre 1.700 miliardi di euro l’esposizione potenziale massima delle compagnie assicurative, quasi mille miliardi in più rispetto ai 790 attuali. Dei 1.701 miliardi, 987 fanno riferimento a fabbricati e terreni, mentre 714 a macchinari, impianti e attrezzature industriali e commerciali.
La Lombardia è la regione più coinvolta
Guardando all’analisi geografica, la macroarea più coinvolta è il Nord-ovest (Valle d’Aosta, Liguria, Lombardia e Piemonte), dove l’esposizione totale si attesta a circa 700 miliardi di euro, di cui 400 attribuibili a fabbricati e terreni e 300 a macchinari, impianti e attrezzature industriali e commerciali. Questi dati, che rappresentano il 40% del totale nazionale stimato, sono fortemente influenzati dalla Lombardia, che è caratterizzata da un’alta densità industriale e da sola ha esposizioni per più di 500 miliardi di euro.
Il Nord-est (Trentino-Alto Adige, Veneto, Friuli-Venezia Giulia ed Emilia-Romagna) manifesta un’esposizione complessiva di circa 430 miliardi di euro, con la caratteristica di mostrare un marcato equilibrio (50% ciascuno) tra fabbricati e terreni, da un lato, e macchinari, impianti e attrezzature industriali e commerciali, dall’altro. Passando invece a Emilia-Romagna e Toscana, due regioni recentemente colpite da eventi alluvionali, la prima, da sola, ha un’esposizione di più di 150 miliardi, mentre la seconda si attesta sugli 80. Nel Centro (Toscana, Umbria, Marche, Lazio e Abruzzo) si registra invece un’esposizione di circa 330 miliardi di euro (19% del totale), di cui ben 120 associati al valore dei fabbricati e terreni nel solo Lazio.
Infine, nel Sud (Molise, Campania, Puglia, Basilicata e Calabria) e nelle Isole l’esposizione complessiva ammonta a circa 240 miliardi di euro (14% del totale).