
ROMA – Una misura nata male, sottovalutata, via via prolungata e allargata: così il Superbonus è diventato una valanga con effetti devastanti sulle casse pubbliche. Che il governo ha provato a contenere, limitare, fermare. Ma concedendo deroghe “molto ampie”, il tentativo è fallito.
A svelarlo è una memoria sui bonus edilizi depositata al Senato dall’Ufficio parlamentare di bilancio, nell’ambito dei lavori in commissione Finanze sul decreto che blocca la cessione del credito e lo sconto in fattura.
L’Autorità dei conti pubblici riconosce fin dal suo preambolo che “il Superbonus e il bonus facciate hanno avuto un impatto sul disavanzo delle Amministrazioni pubbliche rilevante e crescente negli anni”. Eccolo il conto: 170 miliardi nel 2020-23 solo per queste due tipologie.
Il 110%, si legge nel documento, è stata una misura i cui effetti “hanno raggiunto una dimensione macroscopica difficile da contenere anche alla luce dei diritti man mano acquisiti dai contribuenti che ne hanno fatto ricorso. L’assenza di un adeguato monitoraggio e di limiti alla spesa ha determinato il resto”.
Superbonus, la maggioranza vuole allentare la stretta. Pressing di Forza Italia per lo sconto in fattura
18 Aprile 2024
E così “la differenza tra i risultati e le attese è stata macroscopica nel caso del Superbonus e non ha precedenti”.
Troppi obiettivi e deroghe
La misura ha tenuto insieme più obiettivi (rilanciare l’edilizia post-Covid ma anche centrare i target di efficientamento energetico del Pnrr) e via via si è allargata (un dato su tutti: inizialmente prevista per i lavori fino al 2021, è poi arrivata al 2025): “L’ampliamento degli obiettivi e le ripetute proroghe della misura hanno generato un aumento della spesa ben oltre le aspettative iniziali”, dice l’Upb.
Partita piano, la misura ha via via raccolto sempre più adesioni e solo l’anno successivo al lancio si è iniziato a intuire l’entità del problema. Per altro, come affermato recentemente dal presidente di Intesa Gian Maria Gros-Pietro, ha rappresentato un elemento inflazionistico: “Le caratteristiche delle agevolazioni possono aver indotto un aumento dei prezzi nel settore edile, con aggravio della spesa complessiva”, annota la memoria.
Superbonus, così è fallita la stretta del governo. Il Tesoro: “La spesa è aumentata di 42 miliardi”
16 Aprile 2024
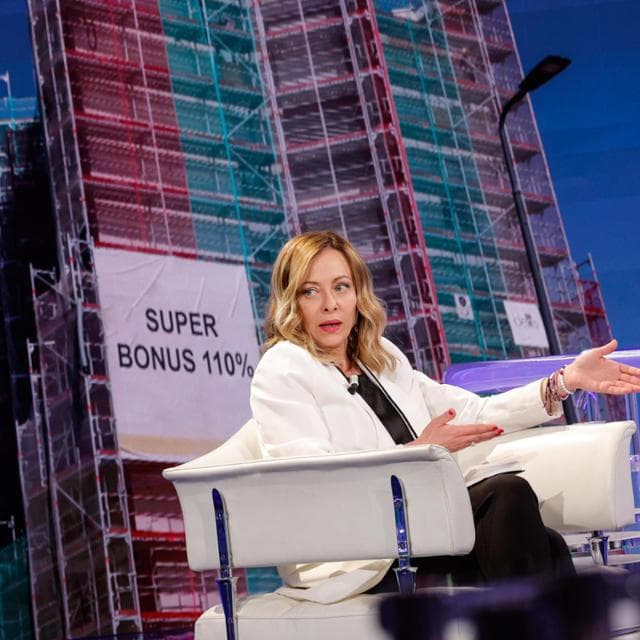
Altro fattore che ha fatto esplodere l’impatto finanziario della misura è stata senz’altro “la diffusione di comportamenti fraudolenti”, per altro legata dall’Upb alla “generosità dell’agevolazione e la cedibilità a terzi del credito di imposta”.
Sulla cessione dei crediti si è intervenuti più volte. E più volte il governo si è intestato una sorta di ‘stretta finale’ ma in fin dei conti “il tentativo di arginare l’impatto finanziario del Superbonus attraverso restrizioni successive è stato ostacolato dall’esigenza di tutelare i beneficiari che non avevano ancora concluso i lavori intrapresi. Le deroghe sono risultate ampie”.
L’Ufficio lo mostra chiaramente ripercorrendo tutta l’evoluzione normativa della misura, dal 2020 in avanti. Un “quadro normativo estremamente complesso”, nel quale s’inscrive anche l’ultimo decreto. E in cui, “anche nel caso di provvedimenti varati esplicitamente con il fine di contenere l’impatto del Superbonus sulla finanza pubblica”, la previsione “di deroghe e correttivi, con effetti spesso di difficile valutazione, ha contribuito a limitarne l’efficacia”.
L’effetto sul debito
Le detrazioni per i lavori edilizi si spalmano su più anni e infatti il loro effetto sul debito pubblico si vede nel tempo. Un pesante macigno, come ha ricordato il Def del governo e anche il Fondo monetario internazionale. “Quanto rilevato in termini di competenza economica nel quadriennio 2020-23 inciderà sul debito soprattutto nel triennio 2024-26: a un impatto in media annua pari allo 0,5 per cento del Pil nel triennio 2021-23 seguirà un onere più elevato e pari a circa l’1,8 per cento del Pil in quello successivo”, spiega l’Upb.
Superbonus, così è fallita la stretta del governo. Il Tesoro: “La spesa è aumentata di 42 miliardi”
16 Aprile 2024
La detrazione in 10 anni
Proprio per cercare di attutire l’impatto, spalmandolo su più anni, il ministro dell’Economia Giancarlo Giorgetti ha detto chiaramente di essere favorevole a un’estensione in corsa della possibilità di sfruttare le detrazioni, spalmandole su dieci anni rispetto ai quattro previsti dalla normativa attuale.
Come cambierebbe il profilo del debito se dovesse passare la detrazione in 10 anni per le spese del 2023? Lo calcola l’Autorità dei conti pubblici. Il debito/Pil si ridurrebbe “dal 137,8 per cento indicato nel Def al 137,3 nel 2024 (risultando così stabile in rapporto al Pil rispetto al risultato del 2023), dal 138,9 al 137,9 nel 2025, dal 139,8 al 138,3 nel 2026 e dal 139,6 al 137,7 nel 2027 (in tale anno, la riduzione rispetto al precedente passerebbe da 0,2 a 0,7 punti percentuali di Pil)”.
In pratica un impatto meno pesante sul triennio 2024-2027, in virtù di una diluzione che scaricherebbe però un peso maggiore sul 2028-2033.
Le compensazioni in aumento nel 2024
L’Upb prevede un vero e proprio boom delle compensazioni. Dopo essere passate da 6,4 miliardi nel 2022 a 20,9 nel 2023, “per il 2024 ci si può attendere un’ulteriore crescita dell’ammontare dovuto agli effetti degli investimenti edilizi effettuati nel 2023”, annotano i tecnici.
Il trend è già evidente se si guarda a quello che è accaduto nel primo trimestre: le compensazioni sono state pari a 14,3 miliardi, più di due volte (2,3) quelle dello stesso trimestre dell’anno scorso e oltre il 68% in più rispetto a quelle dell’intero 2023.
Il futuro: stop automatismi, bonus selettivi
Tirando le fila dell’esperienza del Superbonus, l’Upb suggerisce al governo come ridisegnare i bonus edilizi. “In primo luogo, l’aliquota dell’agevolazione dovrebbe essere fissata a un livello tale da incentivare un comportamento ritenuto meritevole senza porre a totale carico dello Stato l’onere della spesa: la compartecipazione alla spesa aiuta infatti a limitare i comportamenti opportunistici”, dice l’Upb.
In particolare, suggerisce di tener conto in quanto tempo il risparmio energetico generato consentirà di ripagarsi gli interventi. “Inoltre, l’agevolazione dovrebbe essere selettiva con riguardo sia alle attività incentivate sia ai beneficiari”.
Anche alla luce della direttiva sulle case green, già col Superbonus “sarebbe stato possibile infatti condizionare meglio il riconoscimento delle agevolazioni agli interventi che garantiscono il maggior risparmio energetico”. E per i beneficiari, meglio sarebbe stato limitare lo sconto in fattura “a coloro che avrebbero avuto problemi di capienza fiscale e vincoli di liquidità per anticipare le spese”. Fondamentale, poi, introdurre autorizzazioni preventive per monitorare la spesa: lo chiede anche il Tesoro.
Così come già si pensa al Dipartimento delle Finanze del Mef, l’Upb indica come necessario “sostituire un’agevolazione come quella attuale con un trasferimento monetario (un contributo diretto alla spesa), modulato in base alla condizione economica del nucleo familiare e alla classe energetica dell’edificio, sottoposto ad autorizzazioni preventive e soggetto a un limite di spesa, o con prestiti agevolati”.